Domain riesterkonto.de kaufen?
Wir ziehen mit dem Projekt
riesterkonto.de um.
Sind Sie am Kauf der Domain
riesterkonto.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain riesterkonto.de kaufen?
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
Ähnliche Suchbegriffe für Betriebliche Altersvorsorge
Top-Angebote
Produkte zum Begriff Betriebliche Altersvorsorge:
-
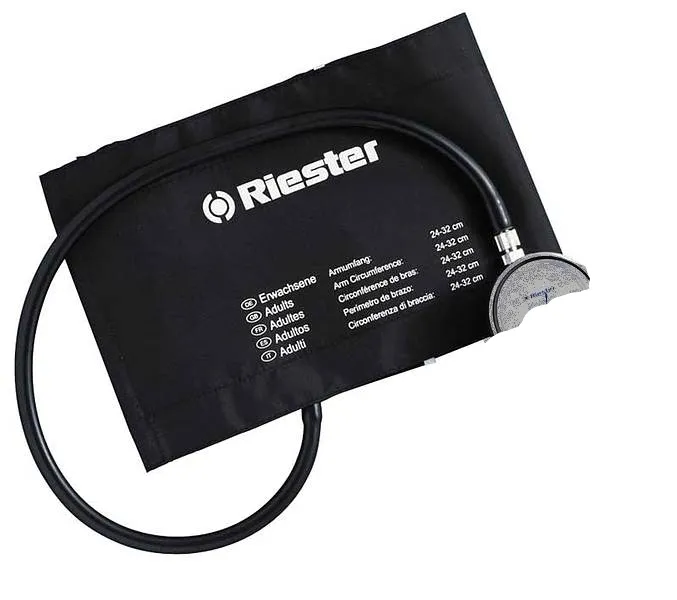
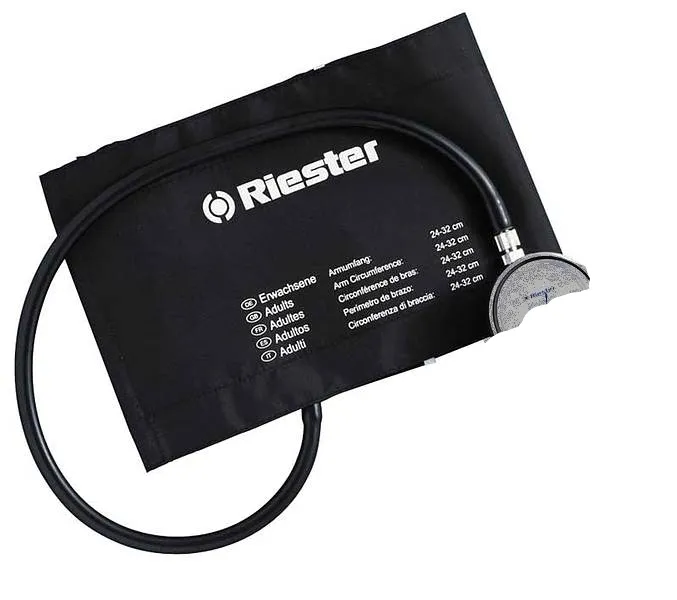
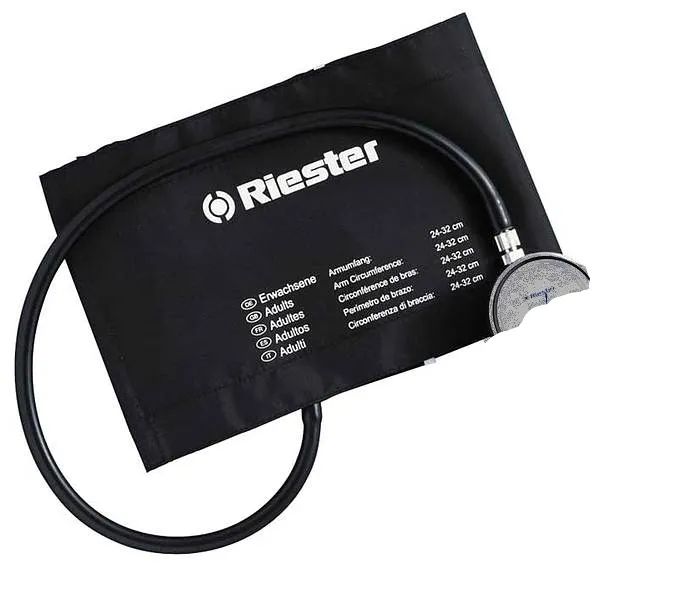
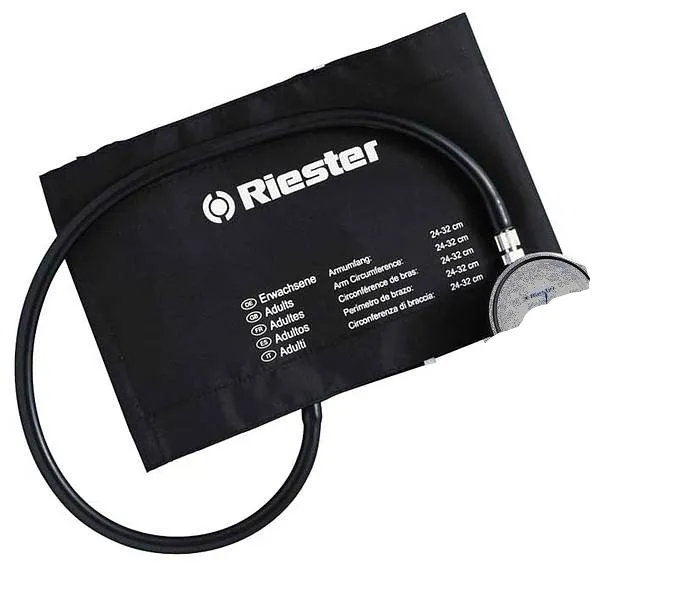
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **
Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
Top-Angebote
Produkte zum Begriff Betriebliche Altersvorsorge:
-
G DATA Security Awareness Trainings + Betriebliche Unterweisungeni Individuelles Angebot & persönliche Beratung G DATA Security Awareness Trainings + Betriebliche Unterweisungen Sie interessieren sich für die G DATA Security Awareness Trainings + Betriebliche Unterweisungen ? Gerne erstellen wir Ihnen auf Anfrage ein individuelles Angebot, das exakt auf Ihre Unternehmensgröße, Ihre Sicherheitsanforderungen sowie Ihre Schulungs- und Compliance-Ziele abgestimmt ist. Auch eine persönliche und unverbindliche Beratung ist jederzeit auf Anfrage möglich. Gemeinsam analysieren wir Ihre aktuelle Sicherheitslage und entwickeln eine nachhaltige Awareness-Strategie, mit der Mitarbeitende aktiv zur IT-Sicherheit und zur Einhaltung betrieblicher Unterweisungen beitragen. G DATA Security Awareness Trainings + Betriebliche Unterweisungen – Mitarbeitende zur stärksten Sicherheitslösung machen Cyberangriffe, Phishing-E-Mails und Social-Engineering-Attacken gehören heute zu den größten Risiken für Unternehmen jeder Größe. Technische Schutzmaßnahmen allein reichen längst nicht mehr aus. Genau hier setzen die G DATA Security Awareness Trainings + Betrieblichen Unterweisungen an: Sie verwandeln Mitarbeitende gezielt in einen aktiven Bestandteil der IT-Sicherheitsstrategie. Mit praxisnahen Awareness-Schulungen und realistischen Phishing-Simulationen aus der G DATA Academy lernen Mitarbeitende, digitale Bedrohungen frühzeitig zu erkennen und richtig darauf zu reagieren. Menschliches Fehlverhalten wird damit nicht zum Sicherheitsrisiko – sondern zur ersten Verteidigungslinie gegen Cybercrime. Die meisten erfolgreichen Cyberangriffe beginnen nicht mit einer Sicherheitslücke im System, sondern mit einem Klick eines Mitarbeitenden. Ob manipulierte E-Mail-Anhänge, gefälschte Login-Seiten oder raffinierte Social-Engineering-Versuche – Angreifer zielen bewusst auf den Menschen ab. Unternehmen stehen daher vor einer neuen Herausforderung: IT-Sicherheit muss nicht nur technisch, sondern auch organisatorisch und menschlich gedacht werden. Regelmäßige Schulungen und verpflichtende Unterweisungen sorgen dafür, dass Sicherheitsbewusstsein dauerhaft im Arbeitsalltag verankert wird. Trainingsinhalte & Schulungsmodule im Überblick Kategorie Schulungsinhalt Cybersecurity Awareness Phishing & Datendiebstahl Malware & Ransomware Sensible Informationen schützen Sichere Passwörter Vorfälle richtig melden Modernes Arbeiten Mobil & Remote Arbeiten Arbeiten in der Cloud Soziale Netzwerke sicher nutzen Compliance & Unternehmensrichtlinien Datenschutz Verhaltenskodex Betriebliche Unterweisungen zu Arbeitsschutz, Brandschutz, Kartellrecht und weiteren Pflichtschulungen Physische Sicherheit Physische Sicherheit am Arbeitsplatz Clean Desk Prinzip Interaktive Spezialtrainings Vertiefungstraining „Phishing“ Gaming-Reihe „Ransomware“ Awareness Game „Im Netz des Social Engineers“ Sicherheitsbewusstsein neu gedacht Klassische Pflichtschulungen erreichen selten ihr Ziel. Moderne Awareness-Konzepte setzen deshalb auf Abwechslung, Praxisnähe und Motivation. So wird sicheres Verhalten zur Selbstverständlichkeit – und nicht zur lästigen Aufgabe. 3-Stufen-Modell Story & Interaktion Lernen mit Kontext Inhalte werden in reale Szenarien eingebettet und durch spielerische Elemente ergänzt. Das steigert die Aufmerksamkeit, erleichtert das Verständnis und sorgt dafür, dass neues Wissen nachhaltig im Alltag angewendet wird. Phishing-Simulationen Realistisch trainieren Mitarbeitende erleben täuschend echte Angriffsszenarien und lernen, verdächtige Nachrichten frühzeitig zu erkennen. Direktes Feedback hilft dabei, Fehler zu verstehen und künftig zu vermeiden. Analyse & Transparenz Erfolge sichtbar machen Fortschritte lassen sich klar nachvollziehen: Teilnahmequoten, Lernergebnisse und Reaktionen auf Simulationen. So wird Prävention messbar und Entscheidungen können fundiert getroffen werden. G DATA Security Awareness Trainings + Betriebliche Unterweisungen – Sicherheit wird zur Teamroutine Warum Awareness entscheidend ist Technische Schutzmaßnahmen sind wichtig – den entscheidenden Unterschied macht jedoch das Verhalten im Alltag. Die G DATA Security Awareness Trainings unterstützen Mitarbeitende dabei, Risiken frühzeitig zu erkennen und sicher zu reagieren. Warum Schulungen wichtig sind Cyberangriffe nutzen Aufmerksamkeit, Stress und Routinefehler gezielt aus. Regelmäßige Awareness-Trainings reduzieren das Risiko erheblich, dass aus einem einzelnen Klick ein schwerwiegender Sicherheitsvorfall entsteht. Typische Angriffsszenarien Phishing-Mails mit Fake-Login-Seiten Smishing über SMS oder Messenger BEC-Betrug im Namen von Führungskräften Social-Engineering-Angriffe im Arbeitsalltag Ziel im Unternehmen Mit den G DATA Security Awareness Trainings + Betrieblichen Unterweisungen werden Mitarbeitende zu aktiven Mitspielern der Cyberabwehr. Sicherheitsbewusstsein wird dauerhaft Teil der täglichen Arbeitsroutine und stärkt die gesamte Organisation. Drei Wege zum er...1000,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
-
Wie kann man die betriebliche Altersvorsorge optimal nutzen, um für das Rentenalter vorzusorgen? Welche Steuervorteile bietet die betriebliche Altersvorsorge?
Um die betriebliche Altersvorsorge optimal zu nutzen, sollte man frühzeitig damit beginnen und regelmäßig Beiträge einzahlen. Zudem ist es wichtig, sich über die verschiedenen Durchführungswege und Anlageformen zu informieren, um die passende Variante zu wählen. Steuervorteile bieten sich durch die Möglichkeit, Beiträge steuerfrei in die betriebliche Altersvorsorge einzuzahlen und im Rentenalter von einer niedrigeren Besteuerung zu profitieren. **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Betriebliche Altersvorsorge
-
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rudolf Riester GmbH Klettenmanschette Erwachsene starke Arme, Nylon Manschette mit 2 Schläuche, abwaschbar 123Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 2-Schlauch, schwarz, abewaschbar mit latexfreiem Polster, für Aneroid- und Quecksilber-Blutdruckmessgerätefür Oberarmumfang 32 - 48 cm24,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet?
Wird die betriebliche Altersvorsorge auf die gesetzliche Rente angerechnet? Die betriebliche Altersvorsorge wird grundsätzlich nicht auf die gesetzliche Rente angerechnet. Sie ist eine zusätzliche Form der Altersvorsorge, die von Arbeitgebern angeboten wird, um die gesetzliche Rente aufzustocken. Beide Formen der Altersvorsorge ergänzen sich daher in der Regel. Es ist jedoch wichtig zu beachten, dass die betriebliche Altersvorsorge steuer- und sozialversicherungsfrei ist, während die gesetzliche Rente versteuert werden muss. Es empfiehlt sich daher, beide Formen der Altersvorsorge zu kombinieren, um im Alter finanziell abgesichert zu sein. **
-
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersvorsorge ist eine Form der Altersvorsorge, die von Arbeitgebern für ihre Mitarbeiter angeboten wird. Dabei zahlt der Arbeitgeber regelmäßig Beiträge in eine Vorsorgeeinrichtung ein, um den Mitarbeitern im Ruhestand eine zusätzliche finanzielle Absicherung zu bieten. Die Beiträge können steuer- und sozialversicherungsfrei sein, was für Arbeitnehmer steuerliche Vorteile mit sich bringt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Die betriebliche Altersvorsorge ist eine wichtige Säule der Altersvorsorge und kann dabei helfen, die Versorgungslücke im Alter zu schließen. **
-
Was kostet eine betriebliche Altersvorsorge?
Eine betriebliche Altersvorsorge kann je nach Unternehmen und Tarifvertrag unterschiedlich ausfallen. Die Kosten für eine betriebliche Altersvorsorge hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Durchführungsweg (Direktversicherung, Pensionskasse, Pensionsfonds), der Höhe der Beiträge und den Leistungen, die im Rahmen der betrieblichen Altersvorsorge angeboten werden. In der Regel werden die Beiträge für die betriebliche Altersvorsorge entweder vom Arbeitnehmer, vom Arbeitgeber oder von beiden gemeinsam getragen. Es ist daher ratsam, sich genau über die Kosten und Konditionen der betrieblichen Altersvorsorge zu informieren, um eine fundierte Entscheidung treffen zu können. **
-
Ist die betriebliche Altersvorsorge Pflicht?
Nein, die betriebliche Altersvorsorge ist in Deutschland nicht verpflichtend. Allerdings haben viele Arbeitnehmer Anspruch auf eine betriebliche Altersvorsorge, wenn ihr Arbeitgeber ein entsprechendes Angebot zur Verfügung stellt. Es gibt verschiedene Durchführungswege für die betriebliche Altersvorsorge, wie zum Beispiel die Direktversicherung, die Pensionskasse oder die Pensionszusage. Arbeitnehmer können selbst entscheiden, ob sie von diesem Angebot Gebrauch machen möchten oder nicht. Es ist jedoch ratsam, sich frühzeitig über die verschiedenen Vorsorgemöglichkeiten zu informieren und gegebenenfalls eine individuelle Altersvorsorgestrategie zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.